Money Manager :Bills & Budget
Wow TechsTalousVahvistettu
- 1.25K Arvostelut
- 4,7
- Lataukset
- 500 000+
- Hinta
- Free
Sovelluksen tiedot
- Versio
- 1.2.34
- Päivitetty
- Lataukset
- 500 000+
- Edellyttää
- 7.0
- Hinta
- Free
- Ikäluokitus
- PEGI 3
Kuvakaappaukset
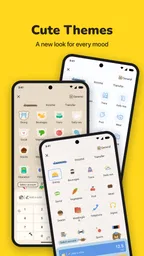
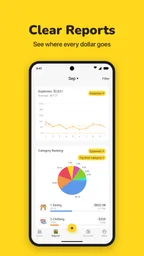
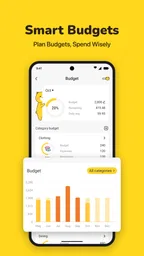
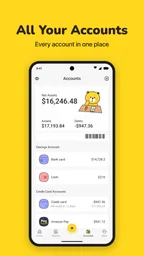
 Analyysin laatija: Appwesome
Kun yhteisiä menoja kertyy monesta suunnasta, niiden seuraaminen voi muuttua omaksi pieneksi työksi: ruokaostokset, laskut, arjen satunnaiset hankinnat ja säästöön siirretyt rahat pitää kaikki muistaa. Money Manager :Bills & Budget on taloudenhallintasovellus, jonka ajatuksena on koota nämä asiat yhteen paikkaan. Olen käyttänyt sitä arjen kulujen jäsentämiseen, ja pidän erityisesti siitä, että se kannustaa pysähtymään menojen äärelle sen sijaan, että tiliotteita selaisi vasta kuun lopussa.
Kun kotitalouden menot eivät jakaudu tasan
Kuvitellaan tavallinen viikko: toinen käy ruokakaupassa, toinen maksaa sähkölaskun ja viikonloppuna tehdään vielä yhteinen hankinta kotiin. Jos kaikki kulut jäävät yhden ihmisen muistin varaan, kokonaiskuva hämärtyy helposti. Tällaisessa tilanteessa sovelluksen kulujen seuranta ja tunnisteet voivat auttaa järjestämään kirjauksia niin, että myöhemmin näkee, millaisista menoista yhteinen arki koostuu.
Minusta hyödyllisintä ei ole yrittää kirjata jokaista senttiä täydellisesti, vaan sopia ensin, mitä seurataan. Voitte esimerkiksi keskittyä vain ruokaostoksiin, laskuihin ja yhteisiin hankintoihin. Kun kirjaustapa pysyy rajattuna, sovelluksen käyttäminen ei tunnu toiselta kotityöltä. Samalla on helpompi huomata, mitkä menot ovat toistuvia ja mitkä olivat vain yksittäisiä poikkeuksia.
Tämä on kuitenkin ennen kaikkea henkilökohtainen taloudenhallinnan työkalu, ei itsestään selvästi yhteinen kotitaloustili tai perheen koordinointipalvelu. En olettaisi, että sovellus jakaa kirjaukset automaattisesti usean käyttäjän kesken tai ratkaisee sen, kuka on maksanut mitäkin. Jos käytätte samaa laitetta vuorotellen, sopikaa etukäteen, kuka merkitsee tapahtumat ja miten yksityiset menot pidetään erillään yhteisistä.
Rajaa kirjaukset omiin tarpeisiin
Alussa kannattaa tehdä pieni suunnitelma ennen kuin ryhtyy täyttämään sovellusta kaikilla mahdollisilla tiedoilla. Mieti, haluatko seurata vain menoja vai myös tuloja, laskuja ja säästämistä. Yksi toimiva tapa on aloittaa muutamalla selkeällä tunnisteella ja lisätä uusia vasta, kun huomaat niiden vastaavan toistuvaan tarpeeseen. Liian yksityiskohtainen luokittelu voi näyttää hyödylliseltä, mutta se lisää jokaisen kirjauksen vaivaa ja kasvattaa riskiä, että seuranta jää kesken.
Esimerkiksi ruokakaupan ostoksia ei välttämättä kannata jakaa moneen pieneen ryhmään, jos et oikeasti aio käyttää tietoa päätöksissä. Sen sijaan voi olla hyödyllistä erottaa tavalliset ruokaostokset kodin tarvikkeista, jos juuri näiden menojen kehitystä haluat seurata. Hyvä nyrkkisääntö on kysyä itseltäsi: mitä tekisin eri tavalla, jos näkisin tämän luvun kuun lopussa? Jos vastausta ei ole, erillinen tunniste ei ehkä tuo lisäarvoa.
Myös kotitalouden rajat kannattaa pitää selvinä. Yhteisiä menoja voi seurata omassa kokonaisuudessaan ja omat henkilökohtaiset ostokset jättää erilleen, jos se sopii omaan tapaan käyttää sovellusta. Tunnisteiden avulla järjestys voi olla selkeämpi, mutta ne eivät itsessään muodosta käyttäjäkohtaisia käyttöoikeuksia tai jaettua kirjanpitoa. Siksi sovellukseen ei kannata kirjata luottamuksellisia tietoja tavalla, joka ei tunnu turvalliselta, jos laite on muiden käytössä.
Muita luettavia artikkeleita
Kaikki artikkelit
 LinkedIn
in ilmoitukset ratkaisevat, pysyykö työnhaku mukana arjessa
LinkedInin mobiilisovelluksen vahvuus ei synny uusista eleistä vaan siitä, miten ilmoitukset, taustatoiminnot ja puhelimen käyttötavat muovaavat verkostoitumista.
Lue artikkeli: LinkedInin ilmoitukset ratkaisevat, pysyykö työnhaku mukana arjessa
 Extreme Car Driving Simulator
 kestää trendiä vapaalla ajolla
Somen näyttävät driftit tuovat pelille uusia katseita, mutta sen todellinen vetovoima löytyy kiireettömästä ajosta, törmäilykokeiluista ja omasta rytmistä.
Lue artikkeli: Extreme Car Driving Simulator kestää trendiä vapaalla ajolla


Kirjausrutiini ratkaisee enemmän kuin täydellinen budjetti
Talouden seurannassa vaikein kohta on usein jatkuvuus. Jos tapahtumat kirjataan vasta pitkän ajan päästä, summat ja ostosten tarkoitus unohtuvat. Minusta helpoin käytäntö on lisätä meno heti maksun jälkeen tai varata päivään yksi lyhyt hetki kirjauksille. Kun merkintä tehdään tuoreeltaan, sitä ei tarvitse myöhemmin arvailla kuitin tai pankkitapahtuman perusteella.
Arjessa voi myös tulla vastaan tilanteita, joissa kaikkia ostoksia ei ole järkevää kirjata samalla tarkkuudella. Jos ostos sisältää sekä yhteisiä että henkilökohtaisia tuotteita, voit kirjata vain sen osuuden, jota haluat seurata, tai käyttää omaa johdonmukaista tapaa jakaa summa. Tärkeintä ei ole saada aikaan kirjanpidollisesti täydellistä aineistoa, vaan käyttää samaa sääntöä kerrasta toiseen. Muuten kuukausien vertailu kertoo enemmän kirjaustavan muutoksista kuin todellisesta kulutuksesta.
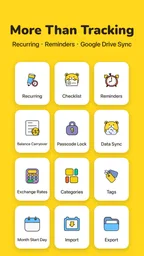
Sovelluksen muistutuksia voi hyödyntää erityisesti laskuissa, joiden eräpäivä ei osu samaan kohtaan joka kuukausi. Muistutus auttaa nostamaan asian esiin ajoissa, mutta se ei korvaa laskun tarkistamista eikä maksun tekemistä. Jos taloudessa useampi henkilö hoitaa laskuja, kannattaa sopia, kuka tarkistaa muistutuksen ja merkitsee asian hoidetuksi omassa arjen rutiinissaan. Näin vältytään tilanteelta, jossa kaikki olettavat jonkun muun hoitaneen maksun.
Kun taloutta seurataan yhdessä, sopikaa ensin työnjaosta
Jaetussa arjessa hyödyllinen keskustelu voi olla tärkeämpi kuin mikään yksittäinen toiminto. Sopikaa esimerkiksi, kirjataanko yhteiset ostokset vain yhden henkilön puhelimesta vai tekeekö kumpikin omat merkintänsä. Jos sama meno kirjataan kahdesti, koonti ei enää vastaa todellisuutta. Jos taas kumpikin olettaa toisen hoitavan kirjaukset, tiedot jäävät puutteellisiksi. Yksinkertainen yhteinen sääntö poistaa tämän kitkan.
Jos sovellus on yhdellä laitteella, sitä kannattaa käsitellä kuin henkilökohtaista muistiinpanovälinettä: laitteen käyttäjän on tiedettävä, mitä tietoja sinne tallennetaan ja kuka niitä voi nähdä. Sovelluksen lukitusominaisuudet voivat olla hyödyllisiä, mutta niiden olemassaolo ei tarkoita, että laite tai sovelluksen sisältö olisi automaattisesti sopiva kaikkien perheenjäsenten käyttöön. Jokaisella kotitaloudella on erilaiset rajat yksityisyydelle.
Toisaalta yhteisen budjetin hahmottamiseen sovellus voi toimia keskustelun lähtökohtana. Kun ruokaan tai laskuihin varattu summa on näkyvissä, on helpompi pohtia, halutaanko tehdä muutoksia vai oliko kyse vain tavallista kalliimmasta viikosta. Analyysi on hyödyllisimmillään silloin, kun sen rinnalle tuo arjen kontekstin: muutto, juhla tai satunnainen kodin hankinta voi nostaa menoja ilman, että tavallinen kulutustapa olisi muuttunut.
Ikä, luottamus ja laitteen käyttö
Sovelluksen ikäluokitus on PEGI 3, joten sen sisältö on luokiteltu pienillekin käyttäjille sopivaksi. Taloustietojen käsittely on silti eri asia kuin pelin tai viihdesovelluksen käyttö. Jos lapsi käyttää perheen laitetta, on hyvä päättää, saako hän avata sovelluksen ja mitä siellä saa tehdä. Luokitus ei yksin kerro, miten perheen kannattaa järjestää käyttö, eikä se korvaa aikuisen harkintaa henkilökohtaisten raha-asioiden kohdalla.
Minusta rahasta keskusteltaessa kannattaa pitää tehtävä lapselle sopivana. Hän voi esimerkiksi oppia, että ostoksilla ja säästämisellä on yhteys, mutta aikuisen vastuulle jäävät yksityiskohtaiset tilitiedot ja laskujen hoito. Sovellus voi tukea keskustelua, jos sitä käytetään yhdessä ja tarkoitus on tehdä menot ymmärrettävämmiksi. En kuitenkaan käyttäisi samaa näkymää kaikkien perheenjäsenten henkilökohtaisten rahojen sekoittamiseen, ellei siihen ole sovittu selvää toimintatapaa.
Turvallisuudesta alkuperäinen arvio kuvaa salasanasuojausta ja mahdollisuutta ottaa käyttöön biometrinen tunnistautuminen. Ne voivat tuoda lisäsuojaa, etenkin jos puhelin käy muiden käsissä, mutta käytännön turvallisuus riippuu myös laitteen omasta lukituksesta ja siitä, kenelle tunnistautumistapa on käytettävissä. En jakaisi puhelimen tunnuskoodeja vain siksi, että jonkun on tarkoitus lisätä yhteinen ostos. Selkeä työnjako on parempi kuin yksityisyyden rajojen hämärtäminen.
Mihin arjen taloudenhallinnassa kannattaa kiinnittää huomiota?
Sovelluksessa kannattaa erottaa toisistaan sen antamat luvut ja niistä tehtävät päätelmät. Jos budjetti ylittyy, se ei automaattisesti tarkoita, että olet epäonnistunut tai että jokin ostos olisi ollut turha. Ensin on hyvä tarkistaa, onko tapahtuma kirjattu oikeaan ryhmään ja onko kyseessä poikkeuksellinen meno. Vasta sen jälkeen koonti auttaa arvioimaan, haluatko muuttaa seuraavan kuukauden suunnitelmaa.
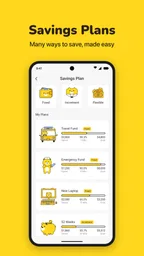
Säästösuunnitelma voi puolestaan tehdä tavoitteesta konkreettisemman, mutta tavoite kannattaa mitoittaa niin, ettei se perustu parhaaseen mahdolliseen kuukauteen. Jos tulot vaihtelevat tai laskuja tulee epäsäännöllisesti, varovainen suunnitelma on yleensä käyttökelpoisempi kuin tiukka summa, jota on vaikea noudattaa. Sovelluksen tarjoama näkymä auttaa järjestämään ajatuksia, mutta se ei päätä puolestasi, mikä säästötaso sopii omaan tilanteeseesi.
Budjetti on kokeilu, ei lupaus
Kun luot budjettia, aloita omista todellisista menoista äläkä ihannekuvasta siitä, mitä haluaisit käyttää. Muutaman viikon tai kuukauden kirjaukset voivat paljastaa, että jokin luokka on arvioitu liian pieneksi tai että satunnaisille hankinnoille ei ole varattu lainkaan tilaa. Tällöin budjettia kannattaa säätää. Jos jokainen muutos tulkitaan epäonnistumiseksi, budjetointi muuttuu helposti rangaistukseksi eikä auta tekemään parempia valintoja.
Yksi vähemmän ilmeinen käyttötapa on tarkastella toistuvia pieniä menoja erillään suurista kertamaksuista. Suuri lasku näkyy heti, mutta monet pienet ostokset voivat jäädä huomaamatta, jos ne kirjataan epämääräisesti samaan ryhmään. Tunnisteiden avulla voi tehdä kokeen: seuraa hetken aikaa yhtä asiaa, kuten kahviloita tai kotiin ostettuja tarvikkeita, ja päätä vasta tulosten nähtyäsi, haluatko muuttaa toimintaa. Rajattu kokeilu on usein helpompi toteuttaa kuin koko elämäntavan uudelleenjärjestely.
Vastaavasti liiallinen seuranta voi viedä huomion itse tavoitteesta. Jos jokaisen kulun kirjaaminen alkaa tuntua kuormittavalta, yksinkertaista luokittelua tai keskity vain niihin menoihin, joihin pystyt vaikuttamaan. Sovelluksen hyöty ei riipu siitä, kuinka monta kirjausta saat tehtyä, vaan siitä, auttaako tieto sinua tekemään arjessa parempia päätöksiä. Tämä on erityisen tärkeää kotitalouksissa, joissa yksi henkilö ei halua ottaa vastuulleen kaikkien muiden ostosten tarkastamista.
Analyysi auttaa huomaamaan muutoksen, ei selitä sen syytä
Kaaviot ja raportit voivat tehdä kulutuksesta helpommin hahmotettavaa kuin pitkä tapahtumaluettelo. Niitä kannattaa kuitenkin lukea kysymysten, ei tuomioiden kautta. Mikä meno kasvoi? Oliko kasvu tilapäinen? Muuttuiko kirjaustapasi? Tällainen tarkistus vähentää riskiä, että teet liian hätäisen johtopäätöksen yhden kuukauden perusteella.
Jos kotitaloudessa on erilaisia tulorytmejä, yhteinen kuukausibudjetti ei aina riitä kuvaamaan tilannetta. Silloin laskujen eräpäivien ja tulojen ajoituksen tarkastelu voi olla yhtä tärkeää kuin kokonaismenojen summa. Muistutukset auttavat muistamaan tulevan maksun, ja tulojen seuraaminen tuo menojen rinnalle laajemman näkymän. Silti sovellus ei korvaa yhteistä keskustelua siitä, kuka vastaa mistäkin maksusta ja milloin rahaa on käytettävissä.
Jos huomaat raportissa oudon luvun, tarkista ensin kirjaukset ennen kuin muutat budjettia. Yksi väärään tunnisteeseen lisätty tapahtuma voi vaikuttaa siihen, miltä tietty menoryhmä näyttää. Jos käytössä on useampi henkilö tai useampi kirjaaja, myös päällekkäiset tai puuttuvat merkinnät ovat mahdollisia. Tämä on käytännön syy pitää kirjaustapa yksinkertaisena ja sopia siitä yhdessä.
Miten se eroaa muista tavoista seurata rahaa?
Monelle tutuin vaihtoehto on tarkistaa menot pankin omasta sovelluksesta. Se on kätevää, koska tapahtumat näkyvät siellä maksamisen yhteydessä, mutta pankkinäkymä ei välttämättä vastaa omaa tapaa suunnitella budjettia tai erotella yhteisiä ja henkilökohtaisia menoja. Money Manager :Bills & Budget sopii paremmin silloin, kun haluat järjestää tuloja, menoja, tunnisteita, budjetteja, muistutuksia ja säästötavoitteita omaan seurantaan. Se vaatii vastineeksi aktiivisempaa kirjaamista ja säännöllistä tarkistamista.
Taulukkolaskenta antaa enemmän vapautta rakentaa juuri oman näköinen järjestelmä. Se voi olla parempi vaihtoehto ihmiselle, joka haluaa tarkat kaavat, omat näkymät ja täyden hallinnan rakenteeseen. Puhelimessa käytettävä taloussovellus on puolestaan usein luontevampi nopeaan merkintään ja arjen muistutuksiin. Valinta riippuu siitä, arvostatko enemmän muokattavuutta vai valmista, helposti mukana kulkevaa kokonaisuutta. Jos et halua syöttää tietoja käsin lainkaan, kumpikaan lähestymistapa ei välttämättä tunnu vaivattomalta.
Paperinen vihko voi olla yllättävän toimiva, jos haluat kirjata vain muutaman tärkeän asian tai jos näytön käyttö tekee seurannasta epämiellyttävää. Sovellus tarjoaa kuitenkin rakenteisemman tavan nähdä menojen ja tulojen suhde sekä tarkastella kehitystä koontien avulla. Minusta tämän sovelluksen luontevin paikka on näiden vaihtoehtojen välissä: se on järjestelmällisempi kuin pelkkä muistaminen, mutta vaatii käyttäjältä enemmän oma-aloitteisuutta kuin täysin automaattinen pankkitapahtumien seuranta.
Kenelle sovellus sopii – ja kenelle ei
Pidän tätä hyvänä vaihtoehtona ihmiselle, joka haluaa ottaa talouden perusasiat haltuun ilman monimutkaista kirjanpitoa. Se sopii erityisesti käyttäjälle, joka on valmis lisäämään kirjaukset itse ja haluaa nähdä, miten kulut jakautuvat. Myös laskujen muistamisesta stressaantuva voi hyötyä muistutuksista, kunhan muistaa, että muistutus ei itsessään maksa laskua.
Se voi palvella kotitalouden yhtä vastuuhenkilöä, joka kokoaa yhteisiä menoja ja käy niitä läpi muiden kanssa. Se ei kuitenkaan ole paras valinta, jos odotat saumattomasti jaettua monen käyttäjän työtilaa, automaattista kulujen jakamista tai sitä, että kaikki perheenjäsenet näkevät saman ajantasaisen kokonaisuuden ilman sovittua työnjakoa. Näihin tarpeisiin kannattaa etsiä nimenomaan usean käyttäjän yhteiseen talouteen suunniteltu palvelu.
Sovellus ei myöskään sovi jokaiselle, joka haluaa kaiken tapahtuvan taustalla. Jos käsin tehtävät merkinnät jäävät helposti tekemättä, raporttien luotettavuus kärsii ja sovellus voi alkaa tuntua keskeneräiseltä. Silloin pankin oma kuluseuranta tai automaattisia tapahtumia hyödyntävä vaihtoehto voi olla käytännöllisempi, mikäli se sopii omiin yksityisyys- ja turvallisuusvalintoihin. Toisessa ääripäässä yksityiskohtaisia ennusteita tai monimutkaista taloussuunnittelua kaipaava voi tarvita taulukkolaskentaa tai laajempaa suunnittelutyökalua.
Käyttöönotto ja maksullisuuden huomioiminen
Wow Techsin tekemä taloussovellus on ilmainen ladata, ja sen ikäluokitus on PEGI 3. Se on julkaistu 4.5.2023, ja nykyinen versio on 1.2.34; Androidin vähimmäisvaatimuksena on 7.0. Sovelluksen keskiarvo on 4,7 noin 4,2 tuhannen arvioluokituksen perusteella, ja sillä on yli 500 tuhatta asennusta. Noin 1,2 tuhatta käyttäjäarviota kertoo, että sovelluksesta on kertynyt myös sanallista palautetta, mutta omaan sopivuuteen vaikuttaa ennen kaikkea se, vastaako sen kirjaustapa omaa arkea.
Ilmainen lataus ei tarkoita, että kaikki mahdollinen käyttö olisi aina maksutonta. Jos sovelluksen sisäiset ostot laskutetaan Google Playn kautta, niiden hinnat ovat 3,39–17,99 euroa. Tarkista mahdollinen ostos ennen vahvistamista ja arvioi, tarvitsetko lisäominaisuutta todella. Perusseurannan käyttöönotossa kannattaa ensin kokeilla, syntyykö itselle sopiva rutiini, ennen kuin maksullisuutta pohtii sen enempää.
Android-käyttäjän kannattaa myös huomioida, että vähimmäisvaatimuksen täyttyminen kertoo yhteensopivuudesta käyttöjärjestelmäversion tasolla, ei siitä, miten sovellus toimii jokaisella yksittäisellä laitteella. Jos asennat sen perheen vanhaan puhelimeen, varaa hetki käyttöönottoon ja tarkista, että kirjaukset ja muistutukset sopivat teidän käytäntöihinne. Tärkeää ei ole ottaa kaikkia mahdollisia toimintoja käyttöön, vaan rakentaa niin kevyt tapa käyttää sovellusta, että se säilyy arjessa mukana.
Oma arvioni yhteiseen arkeen
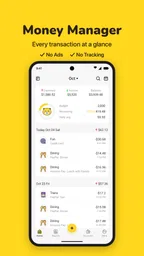
Ensinnäkin, käyttöliittymä on todella käyttäjäystävällinen. Heti kun avaat sovelluksen, sinut toivotetaan tervetulleeksi selkeän ja yksinkertaisen layoutin avulla. Täältä löydät kaiken tarvittavan yhdellä silmäyksellä – tulot, menot, budjetit, ja jopa laskut, jotka ovat erääntymässä. Tämä tekee päivittäisestä talouden hallinnasta todella sujuvaa ja stressitöntä.
Helppokäyttöiset ominaisuudet
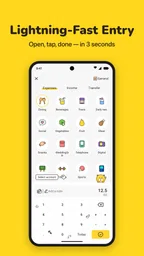
Yksi suosikkiasioistani Money Manager :Bills & Budget -sovelluksessa on sen intuitiiviset ominaisuudet. Voit lisätä tulot ja menot muutamalla napautuksella, ja sovellus tekee loput. Se luo automaattisesti kaavioita ja raportteja, jotka näyttävät, mihin rahasi menevät. Tämä on erityisen hyödyllistä, jos haluat seurata kulutustottumuksiasi ja löytää tapoja säästää.
Toinen hieno ominaisuus on laskujen hallinta. Voit asettaa muistutuksia tulevista laskuista ja varmistaa, ettet koskaan unohda maksaa niitä ajoissa. Tämä on pelastanut minut monelta myöhästymismaksulta!
Budjetoinnin taika
Budjetointi on ehdottomasti yksi Money Managerin vahvuuksista. Voit luoda mukautettuja budjetteja eri kategorioille, kuten ruokailu, viihde, tai säästö. Sovellus seuraa automaattisesti, kuinka hyvin pysyt budjetissasi, ja ilmoittaa heti, jos olet ylittämässä rajasi. Tämä voi olla todellinen pelinmuuttaja, jos olet taipuvainen ylittämään budjettisi kuukausittain.
Turvallisuus ennen kaikkea
Monille, mukaan lukien minä, tietoturva on suuri huolenaihe, kun käytetään taloussovelluksia. Money Manager on kuitenkin ottanut tämän huomioon. Kaikki tietosi ovat suojattuja salasanalla, ja voit myös ottaa käyttöön biometrisen tunnistautumisen lisäturvaa varten. Tämä antaa mielenrauhaa tietäen, että henkilökohtaiset taloustietosi ovat turvassa.
Yhteenvetona
Kaiken kaikkiaan Money Manager :Bills & Budget on erinomainen työkalu kaikille, jotka haluavat parantaa taloudenhallintaansa. Se yhdistää helppokäyttöisyyden tehokkaisiin ominaisuuksiin, ja tekee talouden hallinnasta vähemmän pelottavaa ja enemmän hallittavaa. Olipa tavoitteesi säästää enemmän, maksaa laskut ajoissa tai vain ymmärtää paremmin mihin rahasi menevät, tämä sovellus voi olla avain menestykseesi.
En voi suositella tätä sovellusta tarpeeksi kaikille, jotka etsivät luotettavaa ja kattavaa ratkaisua talouden hallintaan. Lataa se ja kokeile itse – saatat yllättyä, kuinka paljon voit oppia omista rahankäyttötottumuksistasi!
Kohokohdat
- Käyttäjäystävällinen käyttöliittymä
- Helppo seurata kuluja ja tuloja
- Mukautettavat budjettikategoriat
- Integrointi pankkitilien kanssa
- Visuaaliset kaaviot talouden hallintaan
Rajoitukset
- Rajoitettu ilmaisversio
- Ei offline-käyttöä
- Ei monivaluuttatukea
- Mainoksia ilmaisversiossa
- Voi olla monimutkainen aloittelijalle
Usein kysytyt kysymykset
01Mikä on Money Manager -sovelluksen ensisijainen tarkoitus?
Money Manager -sovelluksen ensisijainen tarkoitus on auttaa käyttäjiä hallitsemaan henkilökohtaista talouttaan tehokkaammin. Sovellus tarjoaa työkaluja budjetin luomiseen, menojen seuraamiseen ja laskujen hallintaan, mikä tekee siitä ihanteellisen työkalun taloudellisen tilanteen seurannalle ja parantamiselle.
02Onko Money Manager -sovellus saatavilla sekä Androidille että iOS:lle?
Kyllä, Money Manager -sovellus on saatavilla sekä Android- että iOS-käyttöjärjestelmille. Voit ladata sovelluksen suoraan Google Play Storesta tai Apple App Storesta, mikä tekee siitä helposti saavutettavan molemmille alustoille.
03Kuinka turvallinen Money Manager -sovellus on henkilökohtaisten tietojen suhteen?
Money Manager -sovellus käyttää vahvoja tietoturvaprotokollia suojatakseen henkilökohtaisia tietojasi. Kaikki tiedot salataan, ja sovellus tarjoaa lisäturvatoimenpiteitä, kuten PIN-koodin tai biometrisen tunnistautumisen, varmistaakseen, että vain sinä pääset käsiksi tietoihisi.
04Voinko synkronoida Money Manager -sovelluksen muiden talousohjelmien kanssa?
Money Manager -sovellus tarjoaa mahdollisuuden synkronoida tietosi muiden talousohjelmien ja -palveluiden kanssa. Tämä ominaisuus auttaa käyttäjiä yhdistämään kaikki taloudelliset tiedot yhteen paikkaan, mikä tekee talouden hallinnasta entistäkin yksinkertaisempaa ja tehokkaampaa.
05Tarjoaako Money Manager -sovellus tukea useille valuutoille?
Kyllä, Money Manager -sovellus tukee useita valuuttoja, mikä tekee siitä erinomaisen valinnan kansainvälisille käyttäjille tai niille, jotka käsittelevät useita valuuttoja. Voit helposti asettaa ja vaihtaa valuuttoja sovelluksen asetuksissa, mikä mahdollistaa joustavan taloudenhallinnan.
Money Manager :Bills & Budget muilla kielillä
